

Đã bao nhiêu đêm bạn nằm cạnh người đàn ông vừa phản bội mình, nước mắt ướt đẫm gối nhưng trong đầu chỉ xoay quanh một phép tính: tài chính ăn, tài chính học, tài chính thuê nhà… nếu bước ra khỏi cánh cửa này, mình lấy gì nuôi con? Bạn không hề yếu đuối hay thực dụng. Thực tế, có rất nhiều người vợ muốn ly hôn nhưng không có tài chính đã chọn cách im lặng chịu đựng từ năm này qua năm khác, không phải vì tình yêu còn nguyên vẹn, mà vì nỗi sợ hãi cơm áo gạo tài chính bóp nghẹt lòng can đảm.
Điều khiến người phụ nữ mắc kẹt trong một cuộc hôn nhân rạn nứt thường không phải là sự bất lực về năng lực kiếm tài chính, mà là thiếu một chiến lược tài chính cá nhân cho phụ nữ bài bản và thực tế. Khi bạn có trong tay một bản kế hoạch rõ ràng, nỗi sợ mơ hồ sẽ lập tức được thay thế bằng những con số cụ thể và lộ trình hành động vững chắc.
Đọc bài viết này, bạn sẽ thấu hiểu gốc rễ tâm lý vì sao nỗi sợ tài chính lại trói buộc mình mạnh mẽ đến vậy, đồng thời nắm trọn bốn bước hành động thực tế để thiết lập lại dòng tài chính, tìm ra cách kiếm tài chính cho phụ nữ phù hợp và lấy lại quyền tự quyết cho cuộc đời mình: ở lại vì yêu thương chân thành hoặc bước đi trong sự tự chủ và vững vàng.
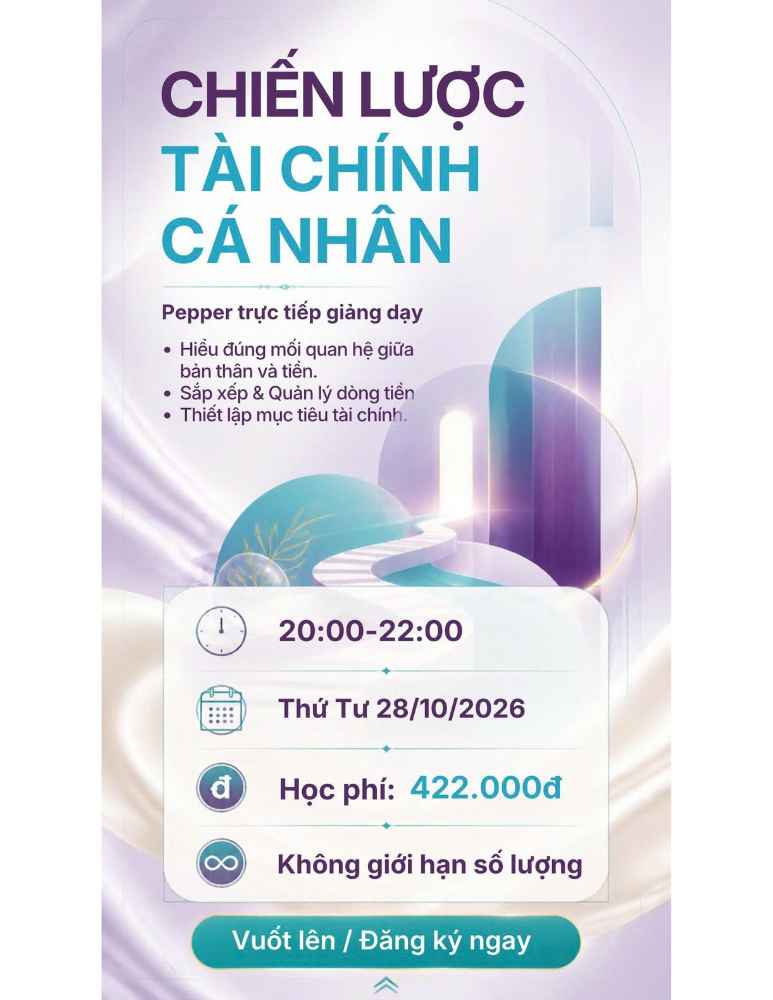
👉 Bạn muốn được hướng dẫn lập kế hoạch trực tiếp? Tham gia ngay lớp học nền tảng Chiến lược tài chính cá nhân cùng Pepper vào 20:00 tối Thứ Tư, ngày 28/10/2026.
1. Vì sao phụ nữ sợ ly hôn vì không có tài chính?
Sự chênh vênh và bất an về kinh tế khi đối diện với biến cố hôn nhân không tự nhiên xuất hiện, nỗi sợ này cắm rễ sâu từ ba rào cản tâm lý phổ biến ở phụ nữ Việt:
1.1. Bản sắc “người mẹ hy sinh” khiến bạn tự xóa bỏ nhu cầu cá nhân
Từ nhỏ, nhiều phụ nữ đã quen với khuôn mẫu rằng một người mẹ tốt là người biết nhẫn nhịn và chịu đựng tất cả “vì con”. Theo năm tháng, mọi quyết định lớn nhỏ trong đời bạn đều được đo lường bằng câu hỏi “Con có bị thiệt thòi không?”, trong khi câu hỏi quan trọng không kém là “Mình có đang thực sự ổn không?” lại hoàn toàn biến mất. Khi chồng ngoại tình nhiều lần hoặc vô tâm lạnh nhạt, trái tim bạn vụn vỡ nhưng lý trí lại tự trấn an: “Thôi, ráng nhịn thêm chút nữa để con có đủ cha mẹ và không thiếu thốn vật chất.”
Thế nhưng, có một sự thật tâm lý ít ai thẳng thắn nhìn nhận: một đứa trẻ lớn lên bên cạnh người mẹ luôn u uất, lo âu và sợ hãi mỗi ngày cũng đang vô thức sao chép một bài học lệch lạc về sự cam chịu trong tình yêu.
1.2. Không biết chính xác “con số cần thiết” nên nỗi sợ bị tâm trí phóng đại
Khi tự nhủ “Mình không đủ tài chính nuôi con”, bạn đã bao giờ tính chính xác “không đủ” là thiếu bao nhiêu triệu đồng mỗi tháng chưa? Phần lớn phụ nữ tìm đến buổi tư vấn tâm lý 1:1 Pepper đều thú nhận rằng họ chưa từng một lần ngồi xuống liệt kê chi phí sinh hoạt tối thiểu của hai mẹ con trên mặt giấy. Về mặt tâm lý học nhận thức, khi não bộ đối diện với một khoảng trống thông tin không có con số cụ thể, nó sẽ tự động vẽ ra kịch bản tồi tệ nhất. Nỗi sợ mơ hồ trong tưởng tượng luôn khổng lồ và đáng sợ hơn thực tế rất nhiều.
1.3. Cảm giác tội lỗi khi nghĩ đến quỹ riêng và sự phụ thuộc dòng tài chính
Nhiều phụ nữ mang tâm lý sợ bị bạn đời hoặc gia đình chồng đánh giá là “tính toán”, “ích kỷ” hay “không tin tưởng chồng” nếu giữ tài chính riêng. Vì muốn chứng minh sự toàn tâm toàn ý cho tổ ấm, nhiều chị em dồn 100% thu nhập cá nhân vào chi tiêu sinh hoạt hàng ngày sẽ bị tiêu tán hết, trong khi tài sản tích lũy lớn lại đứng tên chồng hoặc nằm ngoài tầm kiểm soát. Đến khi giông bão ập đến, nhìn lại bàn tay trắng, tài chính bạc vô tình biến thành sợi dây trói buộc quyền tự do thay vì là công cụ bảo vệ sự an toàn của bạn.

Phụ nữ hãy thay đổi vì những giá trị mình xứng đáng nhận được. Có rất nhiều người đứng giữa dòng sông đầy cá nhưng vẫn nghĩ mình đang đói. Vấn đề không phải là bạn không có nguồn lực, vấn đề là bạn chưa nhìn thấy và kích hoạt nguồn lực của chính mình.
2. Bốn bước hành động để vượt qua nỗi sợ và tự chủ tài chính ngay hôm nay
Tự chủ kinh tế và chữa lành tâm hồn không phải là những khẩu hiệu xa vời, mà là một quy trình hành vi cần được thực hiện từng bước nhỏ, điềm tĩnh và có chiến lược:
2.1. Bước 1 – Nhận diện cảm xúc và tâm lý bản thân trong 72 giờ đầu
Khi vừa phát hiện chồng phản bội lần nữa hoặc rơi vào khủng hoảng hôn nhân trầm trọng, hệ thần kinh của bạn đang ở trạng thái báo động đỏ. Mọi quyết định bộc phát trong lúc cảm xúc dâng trào — dù là viết đơn ly hôn ngay lập tức trong cơn giận hay vội vã bỏ qua cho êm chuyện vì sợ hãi — đều rất dễ đẩy bạn vào sự hối hận về sau.
- Cho phép mình dừng lại 72 giờ: Dành khoảng thời gian này chỉ để hít thở sâu bằng cơ hoành, khóc nếu cần và nghỉ ngơi để phục hồi thể lực.
- Gọi tên chính xác nỗi sợ trên mặt giấy: Viết ra toàn bộ những gì bạn đang cảm thấy mà không tự phán xét bản thân (ví dụ: “Mình đang sợ không trả nổi tài chính thuê nhà”, “Mình sợ cảm giác cô đơn”). Khi cảm xúc được nhận diện rõ ràng, sự hoảng loạn sẽ giảm đi một nửa.
- Tìm kiếm một điểm tựa an toàn: Trò chuyện với một người bạn thân kín tài chínhg hoặc đặt lịch cùng chuyên gia tâm lý để giải tỏa áp lực trước khi bàn đến chuyện tài chính nong.
2.2. Bước 2 – Đổi góc nhìn, dừng kỳ vọng và tính “con số sinh tồn” thực tế
Đau khổ và bế tắc thường sinh ra khi bạn tiếp tục đặt kỳ vọng hoàn toàn vào túi tài chính của người khác nhưng lại sợ nhìn thẳng vào năng lực của chính mình. Để đổi góc nhìn từ một “nạn nhân bị phụ thuộc” sang “người làm chủ cuộc đời”, bạn hãy dừng việc suy đoán mơ hồ và lấy một tờ giấy trắng để lập bảng “Con số sinh tồn” tối thiểu mỗi tháng cho bạn và con:
| Danh mục chi tiêu thiết yếu hằng tháng | Số tài chính ước tính (VNĐ) | Ghi chú tối ưu dòng tài chính |
| 1. Chi phí nhà ở (Thuê phòng/căn hộ nhỏ hoặc ở cùng người thân) | …………………… | Ưu tài chính an toàn, gần trường học của con |
| 2. Chi phí ăn uống & sinh hoạt cơ bản | …………………… | Tự nấu ăn tại nhà để tiết kiệm và đảm bảo dinh dưỡng |
| 3. Học phí, sữa và chi phí cố định cho con | …………………… | Liệt kê mức cơ bản cần thiết nhất |
| 4. Đi lại, điện nước, viễn thông | …………………… | Cắt giảm các gói dịch vụ giải trí không cần thiết |
| 5. Quỹ dự phòng y tế & phát sinh ngắn hạn | …………………… | Khoản đệm bảo vệ sức khỏe cho mẹ và bé |
| TỔNG “CON SỐ SINH TỒN” MỖI THÁNG | …………………… | Mục tiêu tài chính cốt lõi cần đạt được |
Ngay khoảnh khắc nỗi sợ hãi vô hình được quy đổi thành một con số rõ ràng trên trang giấy, bạn sẽ biết chính xác thu nhập hiện tại của mình đã đáp ứng được bao nhiêu phần trăm, còn thiếu bao nhiêu và cần bao lâu để lấp đầy khoảng trống đó. Đó chính là lúc nỗi sợ bắt đầu thu nhỏ lại để nhường chỗ cho trí tuệ lên tài chínhg.
2.3. Bước 3 – Thiết lập lại ranh giới cá nhân qua quỹ dự phòng và hồ sơ pháp lý
Yêu thương bản thân và bảo vệ con cái đòi hỏi bạn phải thiết lập những ranh giới thực tế và minh bạch về cả tài chính lẫn pháp lý:
- Mở tài khoản tích lũy độc lập (từ 5% – 10% thu nhập): Bạn không cần chờ có số tài chính hàng trăm triệu mới bắt đầu tiết kiệm. Hãy mở một tài khoản ngân hàng riêng biệt và kỷ luật trích vào đó 5% – 10% thu nhập hàng tháng hoặc khoản tài chính tiết kiệm được từ việc tối ưu chi tiêu gia đình. Mục tiêu của chiến lược tài chính cá nhân cho phụ nữ ở giai đoạn này là xây dựng quỹ dự phòng khẩn cấp tương đương 3 đến 6 tháng “con số sinh tồn”.
- Chuẩn bị và lưu giữ hồ sơ pháp lý quan trọng: Chủ động sắp xếp và cất giữ cẩn thận bản gốc hoặc bản sao công chứng các giấy tờ thiết yếu: Căn cước công dân, giấy khai sinh của các con, giấy đăng ký kết hôn, hợp đồng lao động, sao kê lương và các giấy tờ chứng nhận quyền sở hữu tài sản chung/riêng. Với các thắc mắc chuyên sâu về quyền nuôi con, mức cấp dưỡng hay phân chia tài sản, bạn hãy tham vấn trực tiếp luật sư để nắm rõ quyền lợi hợp pháp của mình.
2.4. Bước 4 – Áp dụng lộ trình 6 – 12 tháng: Vừa trao cơ hội chỉnh sửa, vừa mở rộng cách kiếm tài chính cho phụ nữ
- Đối với Hôn nhân:
Chấp nhận thực tế hiện tại để dừng oán trách; trao đi sự tôn trọng và giao tiếp bằng ái ngữ nhưng thiết lập quy tắc ranh giới rõ ràng. Bạn cho người bạn đời và chính cuộc hôn nhân này một khoảng thời gian từ 6 tháng đến 1 năm để quan sát hành động sửa đổi thực tế của anh ấy. - Đối với Bản thân thiết lập lại bản kế hoạch tài chính:
Trong đúng 6–12 tháng đó, thay vì ngồi kiểm soát điện thoại của chồng trong đau khổ, bạn dồn toàn bộ năng lượng vào việc học nâng cao kỹ năng, quản trị lại dòng tài chính và chủ động triển khai các cách kiếm tài chính cho phụ nữ nhằm gia tăng nguồn thu nhập thứ hai (như nhận thêm dự án chuyên môn ngoài giờ, làm cộng tác viên tư vấn, kinh doanh dịch vụ từ thế mạnh sẵn có).
Khi cột mốc 6–12 tháng khép lại, bạn sẽ bình tâm đánh giá dựa trên dữ kiện thực tế: Anh ấy có thực sự thay đổi và trân trọng gia đình không? Và nền tảng tài chính của mình đã đủ vững chãi chưa? Lúc này, dù bạn quyết định ở lại đồng hành tiếp hay bước ra đi, đó đều là quyết định đầy bản lĩnh của một người phụ nữ tự chủ, hoàn toàn không phải sự cam chịu vì hết đường lùi.
3. Thông tin Khóa học “Chiến lược tài chính cá nhân” cùng Pepper vào 20:00 – 22:00 Thứ Tư – ngày 28/10/2026.
Trong suốt quá trình hỗ trợ hàng ngàn phụ nữ bước qua “giông bão” hôn nhân, chuyên gia tâm lý Pepper luôn đặt kế hoạch tài chính đi đôi với kế hoạch phục hồi cảm xúc, lập bản kế hoạch cuộc đời. Để giúp những chị em chưa có điều kiện tham gia các chương trình huấn luyện dài hạn có thể bắt đầu ngay một cách nhẹ nhàng: Khóa học Chiến lược tài chính cá nhân cùng Pepper.
| THÔNG TIN KHÓA HỌC | CHI TIẾT NỘI DUNG |
| Tên lớp học | Chiến lược tài chính cá nhân cùng Pepper |
| Giảng viên trực tiếp | Chuyên gia Pepper |
| Thời gian tổ chức | 20:00 – 22:00 | Thứ Tư, ngày 28/10/2026 |
| Hình thức học tập | Học trực tuyến (Online) tương tác trực tiếp qua Zoom |
| Mức học phí hỗ trợ | 422.000 VNĐ / học viên |
| Nội dung trọng tâm | 1. Mối quan hệ giữa “mình và tiền” 2. Sắp xếp và Quản lý dòng tiền 3. Thiết lâp mục tiêu tài chính 4. Chiến lược tài chính cá nhân bền vững |
| Hotline đăng ký lớp học | 038 828 7969 / 038 287 9788 Website: https://vuongquochanhphuc.vn/membership-2026 |
4. Câu chuyện thực tế: “Em không còn ở lại chỉ vì sợ hãi nữa”
Chị V.A. (37 tuổi, nhân viên văn phòng tại TP.HCM, mẹ của hai con nhỏ) tìm đến chuyên gia tâm lý Pepper trong trạng thái suy sụp sau khi phát hiện chồng ngoại tình lần thứ ba. Dù suốt 10 năm kết hôn, toàn bộ tài chính lương hàng tháng chị đều dồn hết vào chi tiêu sinh hoạt gia đình và đóng tài chính học cho con. Chị tâm sự trong nước mắt: “Em biết anh ấy không còn là người cha làm gương tốt cho con khi liên tục ngoại tình, nhưng cứ nghĩ đến cảnh bước ra đường thuê nhà, tài chính học của hai đứa nhỏ không biết xoay đâu ra là em lại cắn răng nhịn tiếp.”
Đồng hành cùng Pepper qua khóa học Chiến lược tài chính cá nhân cùng Pepper, chị V.A. bắt đầu ngồi xuống tính rõ “con số sinh tồn” của ba mẹ con. Chị mở một quỹ tiết kiệm tự động trích 10% thu nhập ngay khi nhận lương, đồng thời tận dụng chuyên môn để nhận làm thêm tại nhà vào buổi tối, sắp xếp và quản lý dòng tiền. Song song đó, chị thiết lập lại ranh giới rõ ràng với chồng mà không còn gào khóc hay kiểm soát như trước.
Sau 12 tháng kiên trì, chị V.A. đã tích lũy được quỹ dự phòng đủ cho 6 tháng sinh hoạt độc lập và nguồn thu nhập phụ ổn định. Chị chia sẻ: “Điều tuyệt vời nhất không phải là số tài chính trong tài khoản, mà là em không còn run rẩy khi nghĩ về tương lai nữa. Giờ đây em có quyền lựa chọn cuộc đời mình.”
5. Tự đối diện: Cái giá của sự trì hoãn và im lặng chịu đựng
Sự bế tắc về tài chính và tổn thương trong hôn nhân sẽ không bao giờ tự biến mất chỉ vì bạn cố gắng nhắm mắt làm ngơ. Trước khi khép lại bài viết này, bạn hãy hít một hơi thật sâu, đọc chậm rãi từng câu hỏi dưới đây và trả lời thật lòng với chính trái tim mình:
- Ngay lúc này, bạn đang chọn ở lại trong cuộc hôn nhân này vì tình yêu và sự trân trọng, hay chỉ vì nỗi sợ không có tài chính nuôi con?
- Bạn đã trì hoãn việc ngồi xuống tính toán một kế hoạch tài chính riêng cho bản thân bao nhiêu năm rồi? Nếu 1 năm, 3 năm hay 5 năm nữa mọi thứ vẫn y hệt như hôm nay, sức khỏe tinh thần và tuổi thanh xuân của bạn sẽ hao mòn đến mức nào?
- Những đứa con của bạn đang lớn lên mỗi ngày và quan sát cách bố mẹ đối xử với nhau — liệu các con đang học được bài học về một tình yêu lành mạnh, hay đang học cách cam chịu và sợ hãi trước nghịch cảnh?
- Một người phụ nữ chăm chỉ, giàu lòng yêu thương và luôn hết lòng vì gia đình như bạn, liệu có xứng đáng được sống một cuộc đời an nhiên, tự chủ và không phải nhìn sắc mặt người khác để xin từng đồng chi tiêu?
Còn chịu đựng được thì chúng ta sẽ còn ở lại. Khi nhận thức rõ cái giá của sự trì hoãn, chúng ta mới đủ can đảm bước sang một con đường mới. Nếu bạn vẫn chưa tìm được câu trả lời rõ ràng cho riêng mình, 2 tài chính vào tối Thứ Tư ngày 28/10 tới đây cùng Pepper có thể chính là bước ngoặt khởi đầu mà bạn đang tìm kiếm.
Hãy luôn ghi nhớ lời nhắn nhủ từ chuyên gia tâm lý Pepper: Hạnh phúc, sự tự chủ tài chính là một kỹ năng hoàn toàn có thể học được. Bảo vệ trái tim của ba mẹ, của con cái và của chính mình khỏi tổn thương vì người lớn yêu nhau sai cách.
Ghi danh lớp “Chiến lược tài chính cá nhân” – 20:00 Thứ Tư 28/10 – Học phí: 422.000đ.
📞 Hotline hỗ trợ đăng ký lớp học: 038 828 7969
6. Duy trì năng lượng bình an mỗi ngày cùng App Pepper
Việc thay đổi tư duy tài chính và phục hồi nội lực năng lượng nếu bạn chỉ học lý thuyết một buổi rồi lại quay về guồng quay áp lực cũ, việc duy trì năng lượng bình an và rèn luyện thói quen ứng xử mới là chìa khóa để chuyển hóa cuộc sống dài hạn. Đó là lý do App Pepper (Vương Quốc Hạnh Phúc) được thiết kế như một người trợ lý tâm lý đồng hành cùng bạn 24/7:
- Bài tập thực hành ngắn 5 phút mỗi ngày: Giúp bạn dọn dẹp cảm xúc tiêu cực, xả bỏ áp lực công việc trước khi bước qua cánh cửa nhà.
- Kho bài giảng âm thanh chuyên sâu từ Pepper: Lắng nghe mọi lúc mọi nơi để nạp năng lượng tích cực, nuôi dưỡng tư duy Sống Hạnh Phúc và thấu hiểu quy luật tâm lý vợ chồng.
📱 Tải App Pepper trên iOS (App Store) & Android (Google Play) để trải nghiệm chăm sóc cảm xúc ngay hôm nay.
7. Câu hỏi thường gặp (FAQ)
1. Muốn ly hôn nhưng không có tài chính thì phụ nữ nên bắt đầu từ đâu trước tài chính?
Bạn hãy bắt đầu từ việc ổn định lại cảm xúc trong 72 giờ đầu tài chính để tránh các quyết định bốc đồng. Ngay sau đó, hãy liệt kê chi tiết các khoản chi phí tối thiểu hằng tháng cho bạn và con (“con số sinh tồn”), mở một tài khoản tiết kiệm dự phòng riêng từ 5%–10% thu nhập và lập lộ trình chuẩn bị tài chính trong 6–12 tháng.
2. Tôi hoàn toàn không có kiến thức về kinh tế thì có tham gia khoá học tài chính cho người mới này được không?
Hoàn toàn được. Lớp học “Chiến lược tài chính cá nhân” cùng Pepper được thiết kế riêng như một lớp nền tảng dành cho người mới bắt đầu, sử dụng ngôn từ đời thường, gần gũi, kết hợp giữa gỡ rối tâm lý và các bước sắp xếp dòng tài chính cực kỳ đơn giản để bất kỳ phụ nữ nào cũng áp dụng được ngay.
3. Lớp học Chiến lược tài chính cá nhân có khuyên tôi nên ly hôn không?
Hoàn toàn không. Chuyên gia tâm lý Pepper và Vương Quốc Hạnh Phúc là trao cho phụ nữ kiến thức và năng lực tự chủ để bạn nắm lại quyền lựa chọn trong tay. Khi bạn vững vàng về tâm lý và độc lập về kinh tế, quyết định ở lại vun đắp tiếp hay bước đi đều thuộc về sự sáng suốt của chính bạn.
Hạnh phúc là một kỹ năng hoàn toàn có thể học được. Nỗi sợ “muốn ly hôn nhưng không có tài chính” là một áp lực hoàn toàn có thật, nhưng nó tuyệt đối không phải là bản án chung thân khép lại tương lai của bạn. Khi bạn nắm trong tay những con số rõ ràng, một chiến lược tài chính cá nhân cho phụ nữ khả thi và một người dẫn đường thấu cảm, bạn sẽ từng bước chuyển mình từ trạng thái “Mình sợ không làm được” sang “Mình đã hoàn toàn sẵn sàng”.
📞 Hotline hỗ trợ đăng ký lớp học: 038 828 7969 / 038 287 9788
Lưu ý miễn trừ trách nhiệm: Nội dung bài viết mang tính chất định hướng tâm lý ứng dụng và cung cấp kiến thức quản lý tài chính cá nhân cơ bản, không thay thế cho các dịch vụ tư vấn pháp lý chuyên sâu, chẩn đoán y tế hay khuyến nghị đầu tư tài chính. Trong trường hợp bạn đang đối diện với hành vi bạo lực gia đình hoặc bị đe dọa trực tiếp đến sự an toàn tính mạng, hãy lập tức liên hệ cơ quan công an địa phương hoặc Tổng đài Quốc gia bảo vệ trẻ em và phòng chống bạo lực gia đình (111) để được can thiệp khẩn cấp.